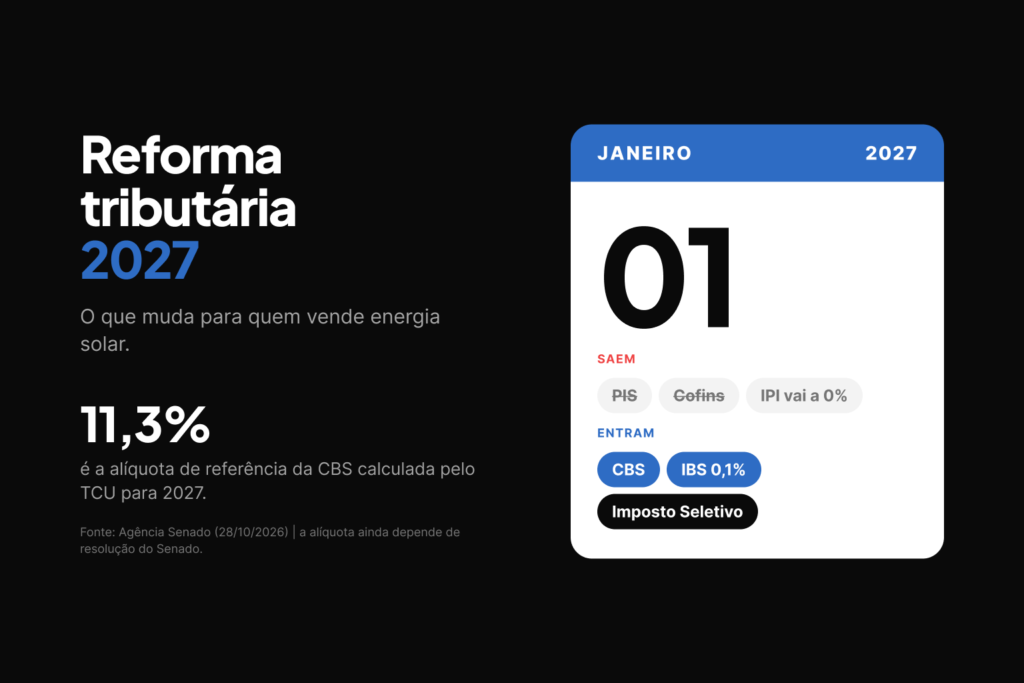


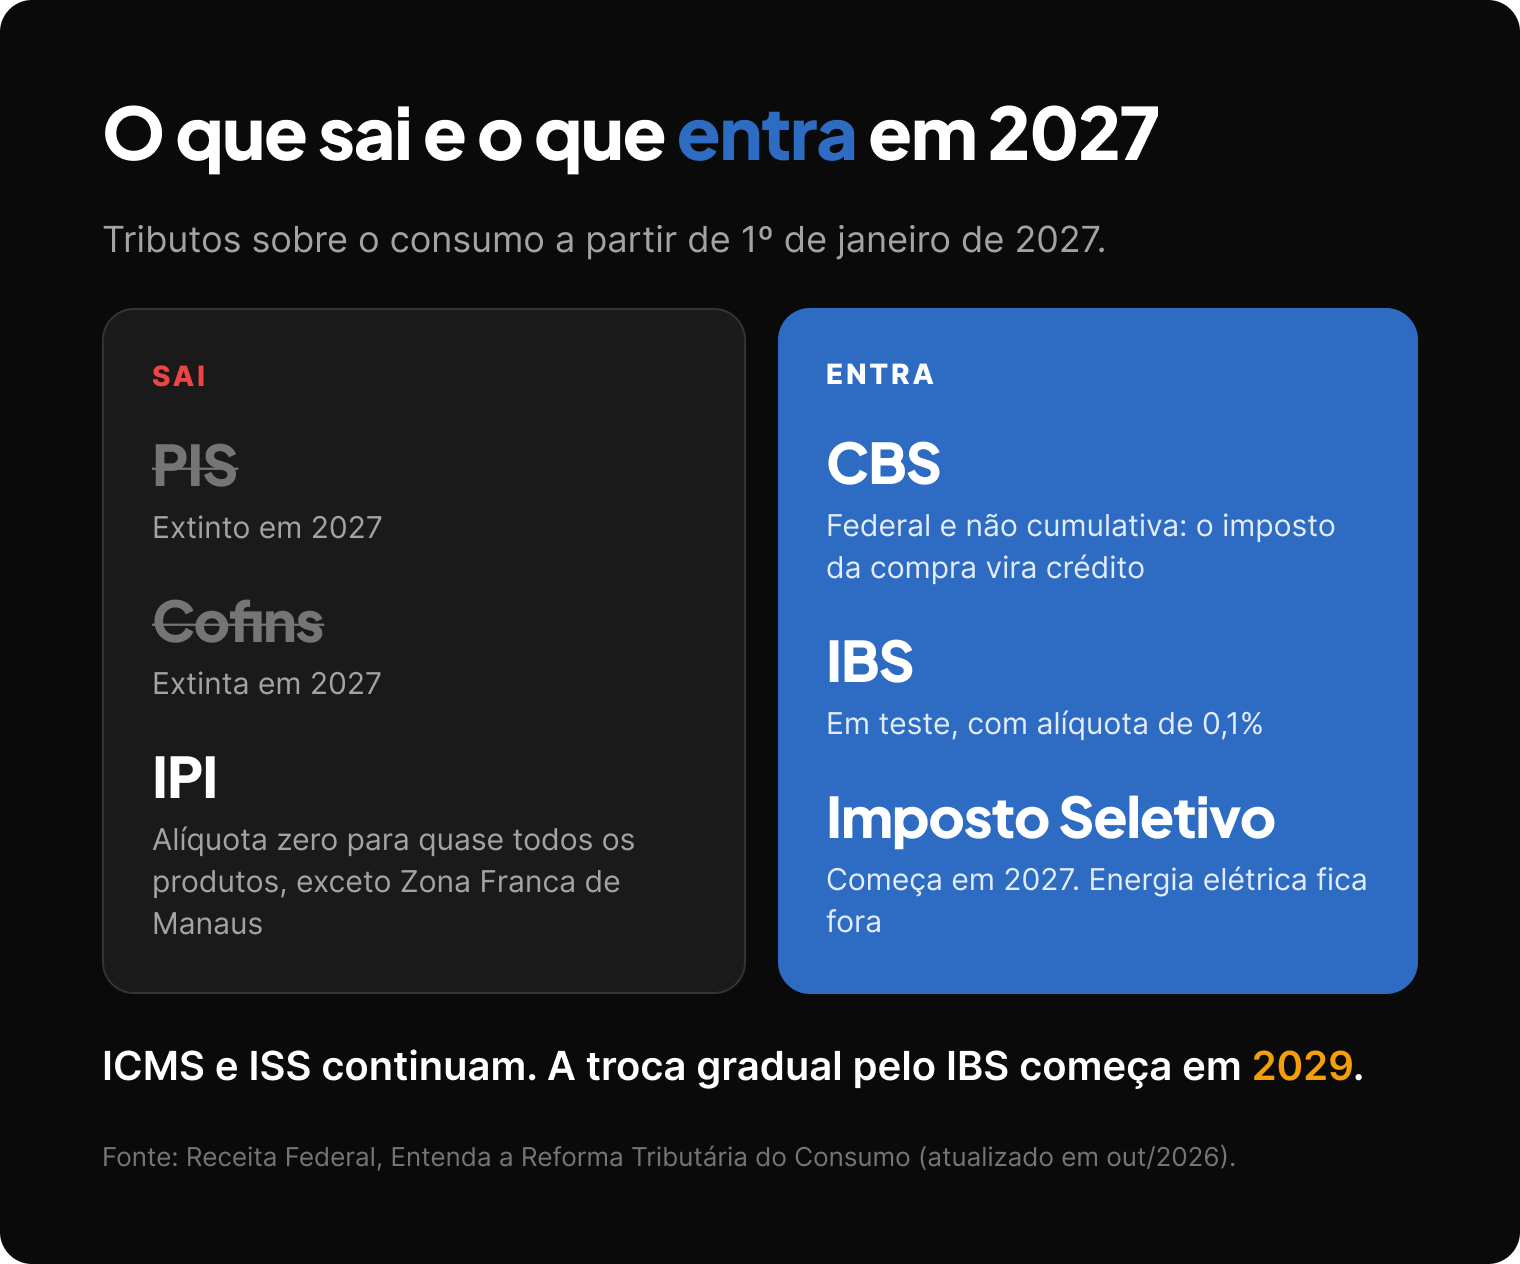
A reforma tributária 2027 é a etapa em que a CBS, contribuição federal sobre bens e serviços, entra no lugar do PIS e da Cofins. No mesmo ano, o IPI vai a zero para quase todos os produtos e o IBS começa em teste, com alíquota de 0,1%.
Para a integradora solar, a mudança chega pela nota fiscal, pela proposta comercial e pela forma de recolher imposto. Reunimos o que já está definido em lei e nos comunicados da Receita Federal, o que ainda depende de votação e o que muda na venda de sistemas fotovoltaicos. A alíquota da CBS, por exemplo, ainda não foi fixada: o Tribunal de Contas da União (TCU) calculou 11,3%, e o Senado precisa votar até dezembro.
O que muda em 1º de janeiro de 2027
Pelo cronograma da Receita Federal, 2026 foi o ano de teste da CBS (0,9%) e do IBS (0,1%), compensados com o PIS e a Cofins devidos. A partir de 2027, a mudança passa a valer na prática:
1. PIS e Cofins deixam de existir. A CBS assume o lugar dos dois tributos federais.
2. A CBS é não cumulativa. O imposto pago em cada etapa da cadeia vira crédito na etapa seguinte.
3. O IPI vai a zero para quase todos os produtos. Fica só para itens que também são industrializados na Zona Franca de Manaus.
4. O IBS entra em teste, com alíquota de 0,1%. Ele é o imposto de estados e municípios que vai substituir ICMS e ISS.
5. Começa o Imposto Seletivo, voltado a produtos prejudiciais à saúde ou ao meio ambiente. A Constituição exclui a energia elétrica da incidência desse imposto.
Qual será a alíquota da CBS em 2027
Em 28 de outubro de 2026, o TCU aprovou o cálculo da alíquota de referência da CBS para 2027: 11,3%. O número foi enviado ao Senado, que precisa fixar a alíquota por resolução até dezembro. Se o Senado não votar no prazo, vale o percentual do TCU a partir de 1º de janeiro de 2027.
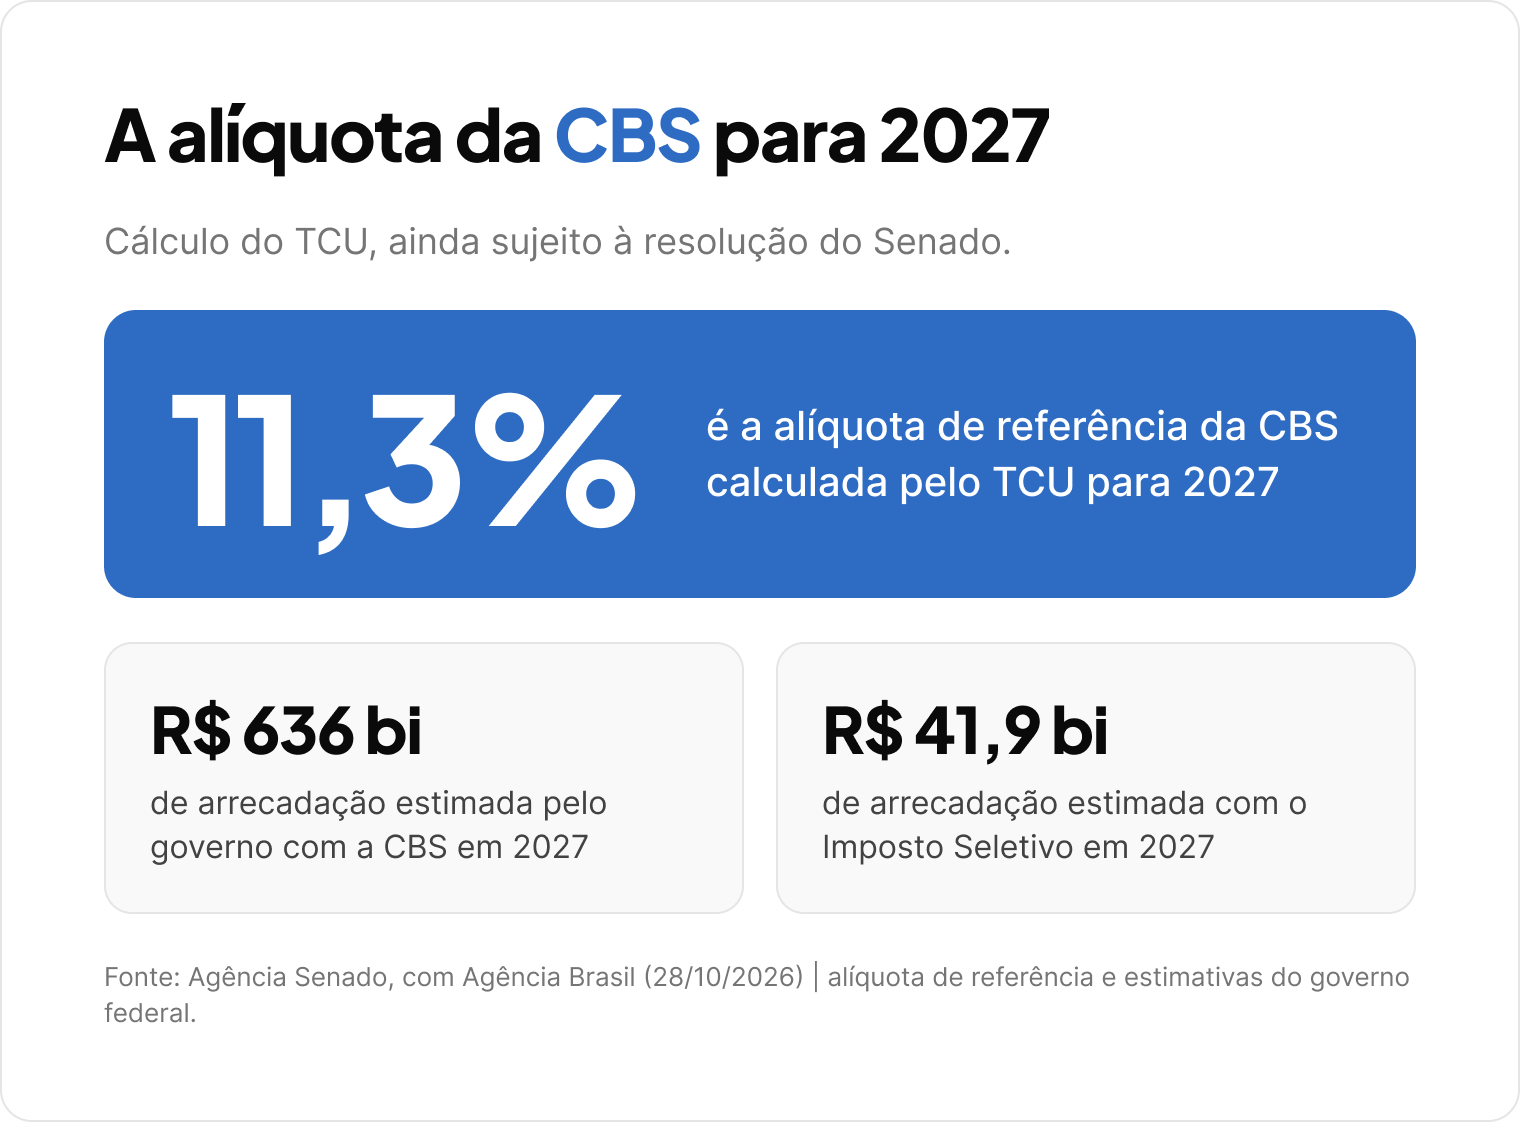
A alíquota de referência é o percentual que mantém, no agregado, a arrecadação dos tributos substituídos. A reforma fixou em 26,5% o teto para a soma de CBS e IBS, segundo a Agência Câmara.
O setor de serviços contesta o número. A Confederação Nacional do Comércio (CNC) estima que, com 11,3%, a carga de alguns segmentos de serviços no Lucro Presumido pode subir até 54,3%, porque hoje essas empresas pagam PIS e Cofins cumulativos de 3,65% sobre o faturamento e têm poucos insumos para gerar crédito.
Como fica o calendário até 2033
A troca de ICMS e ISS pelo IBS é a parte mais longa da transição. Ela começa em 2029 e só termina em 2033, quando os dois impostos deixam de existir.
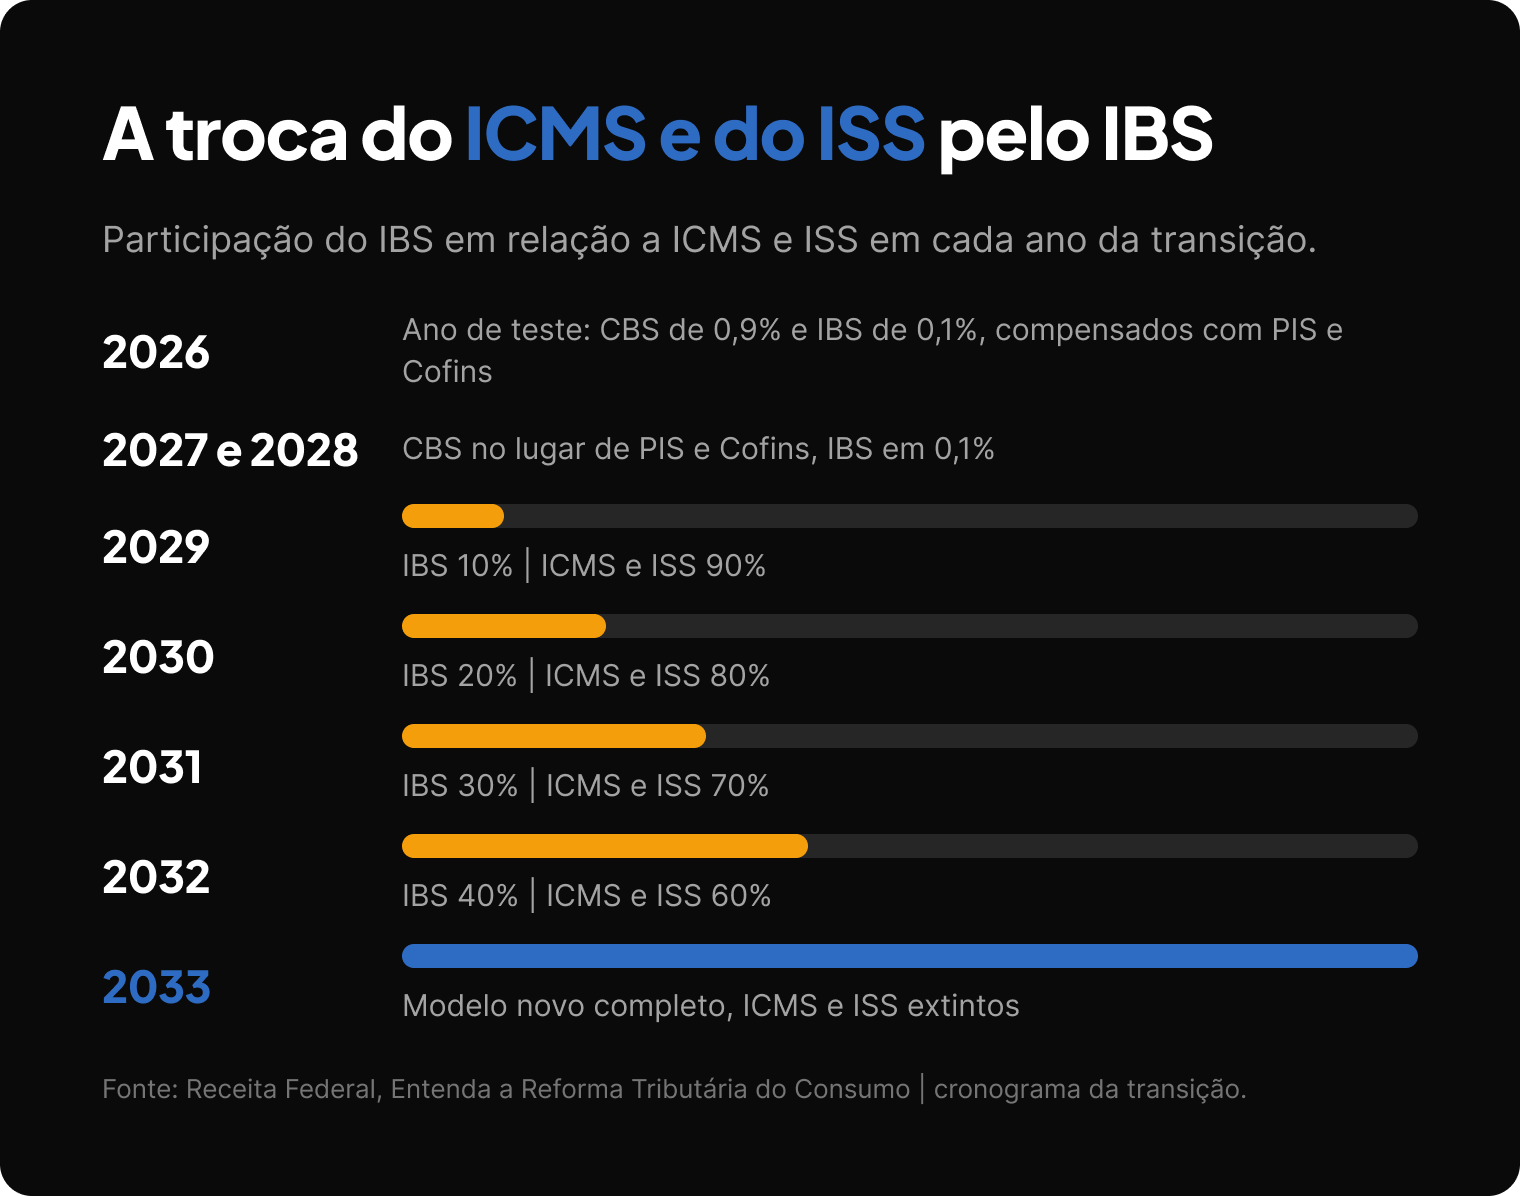
Na prática, a integradora vai conviver com os dois sistemas entre 2029 e 2032: ICMS e ISS diminuindo ano a ano e o IBS aumentando na mesma proporção.
Energia solar fica isenta de IBS e CBS?
Não existe isenção geral para energia solar. A Lei Complementar 214/2025 criou uma regra específica: a energia que a distribuidora fornece e que corresponde à energia injetada pelo próprio consumidor no Sistema de Compensação de Energia Elétrica (SCEE) fica fora da base de cálculo do IBS e da CBS. E essa regra tem limite de potência.
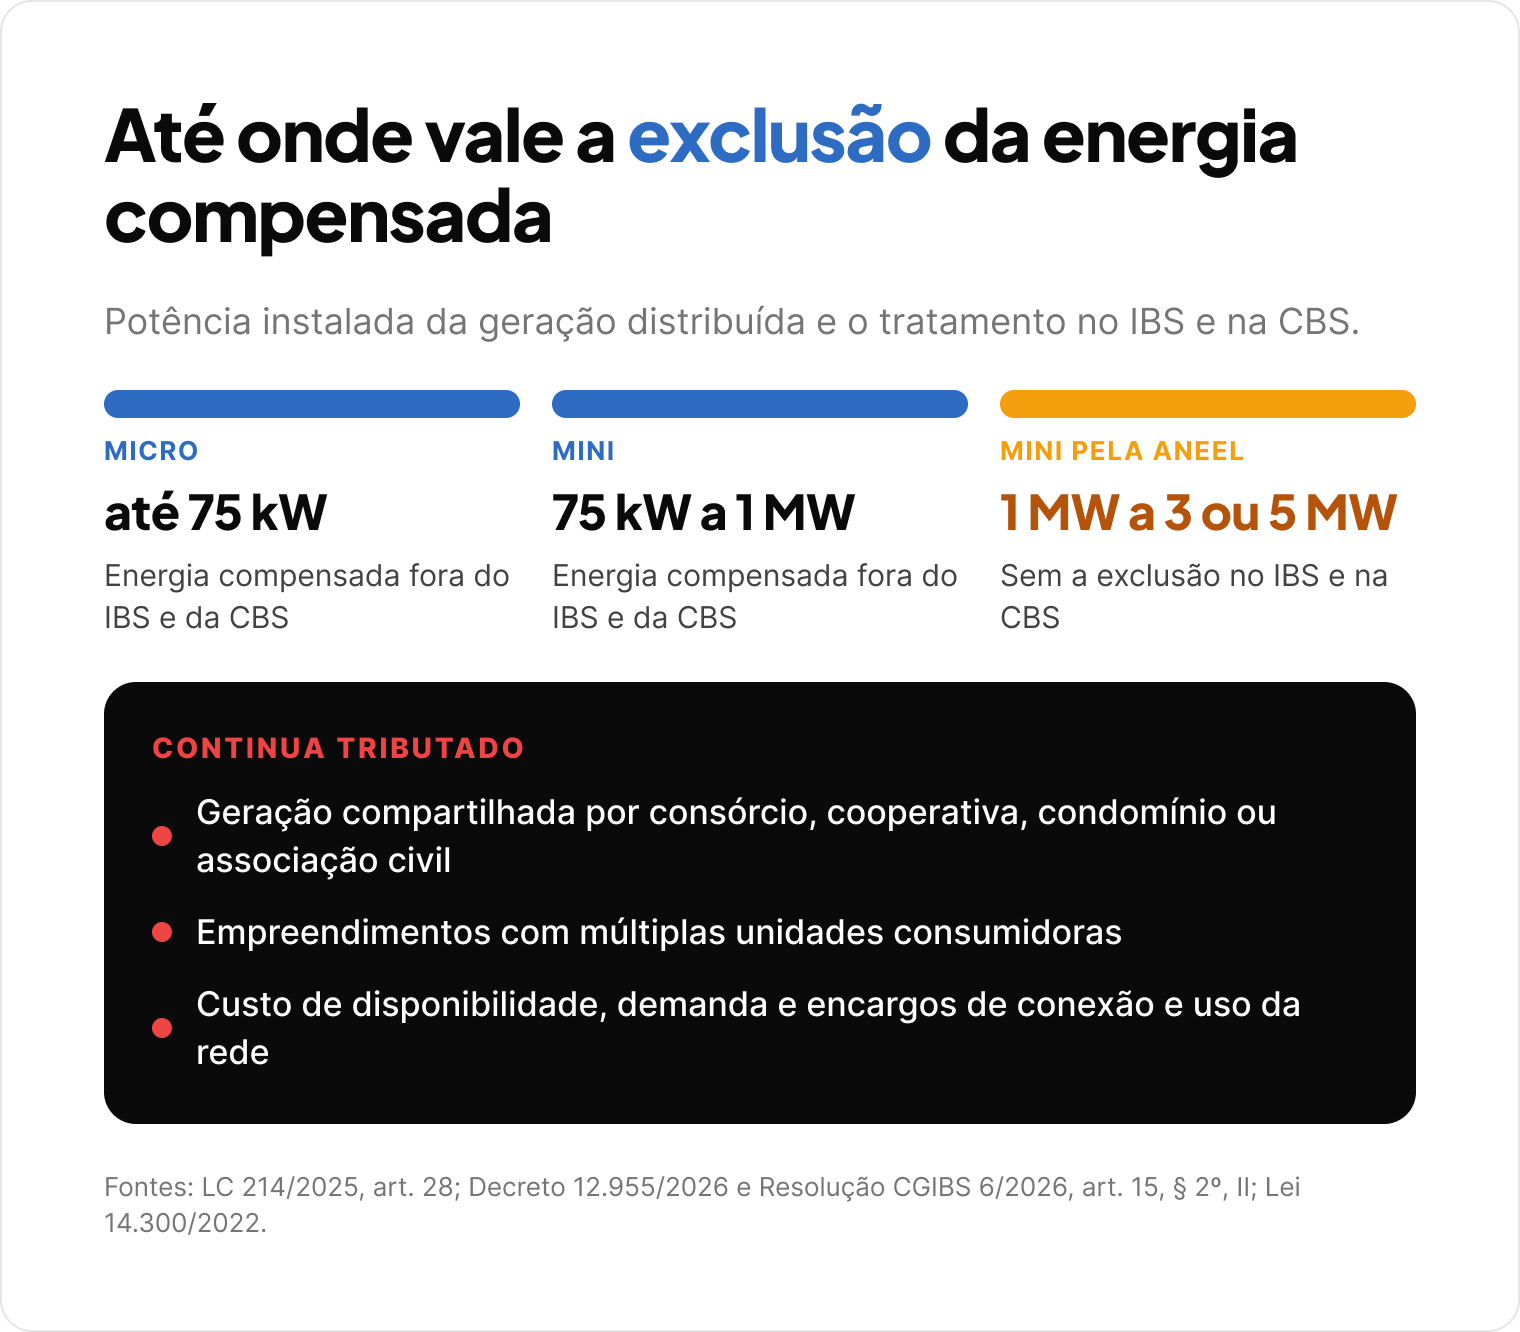
O limite tributário é menor que o regulatório. A Lei 14.300 considera minigeração as centrais acima de 75 kW e até 3 MW ou 5 MW, dependendo da fonte. Para o IBS e a CBS, a exclusão da energia compensada só vale até 1 MW.
Os equipamentos também não ganharam redução automática. Fora de regimes especiais, a venda de painel, inversor, estrutura e cabos segue as regras gerais do IBS e da CBS, assim como os serviços de projeto, instalação e homologação.
Simples Nacional: puro ou híbrido?
A partir de 2027, a empresa do Simples Nacional pode manter o IBS e a CBS dentro do DAS, o chamado Simples puro, ou recolher os dois tributos pelo regime regular e continuar no Simples para os demais, o Simples híbrido. A opção está no art. 41, § 3º, da LC 214/2025.
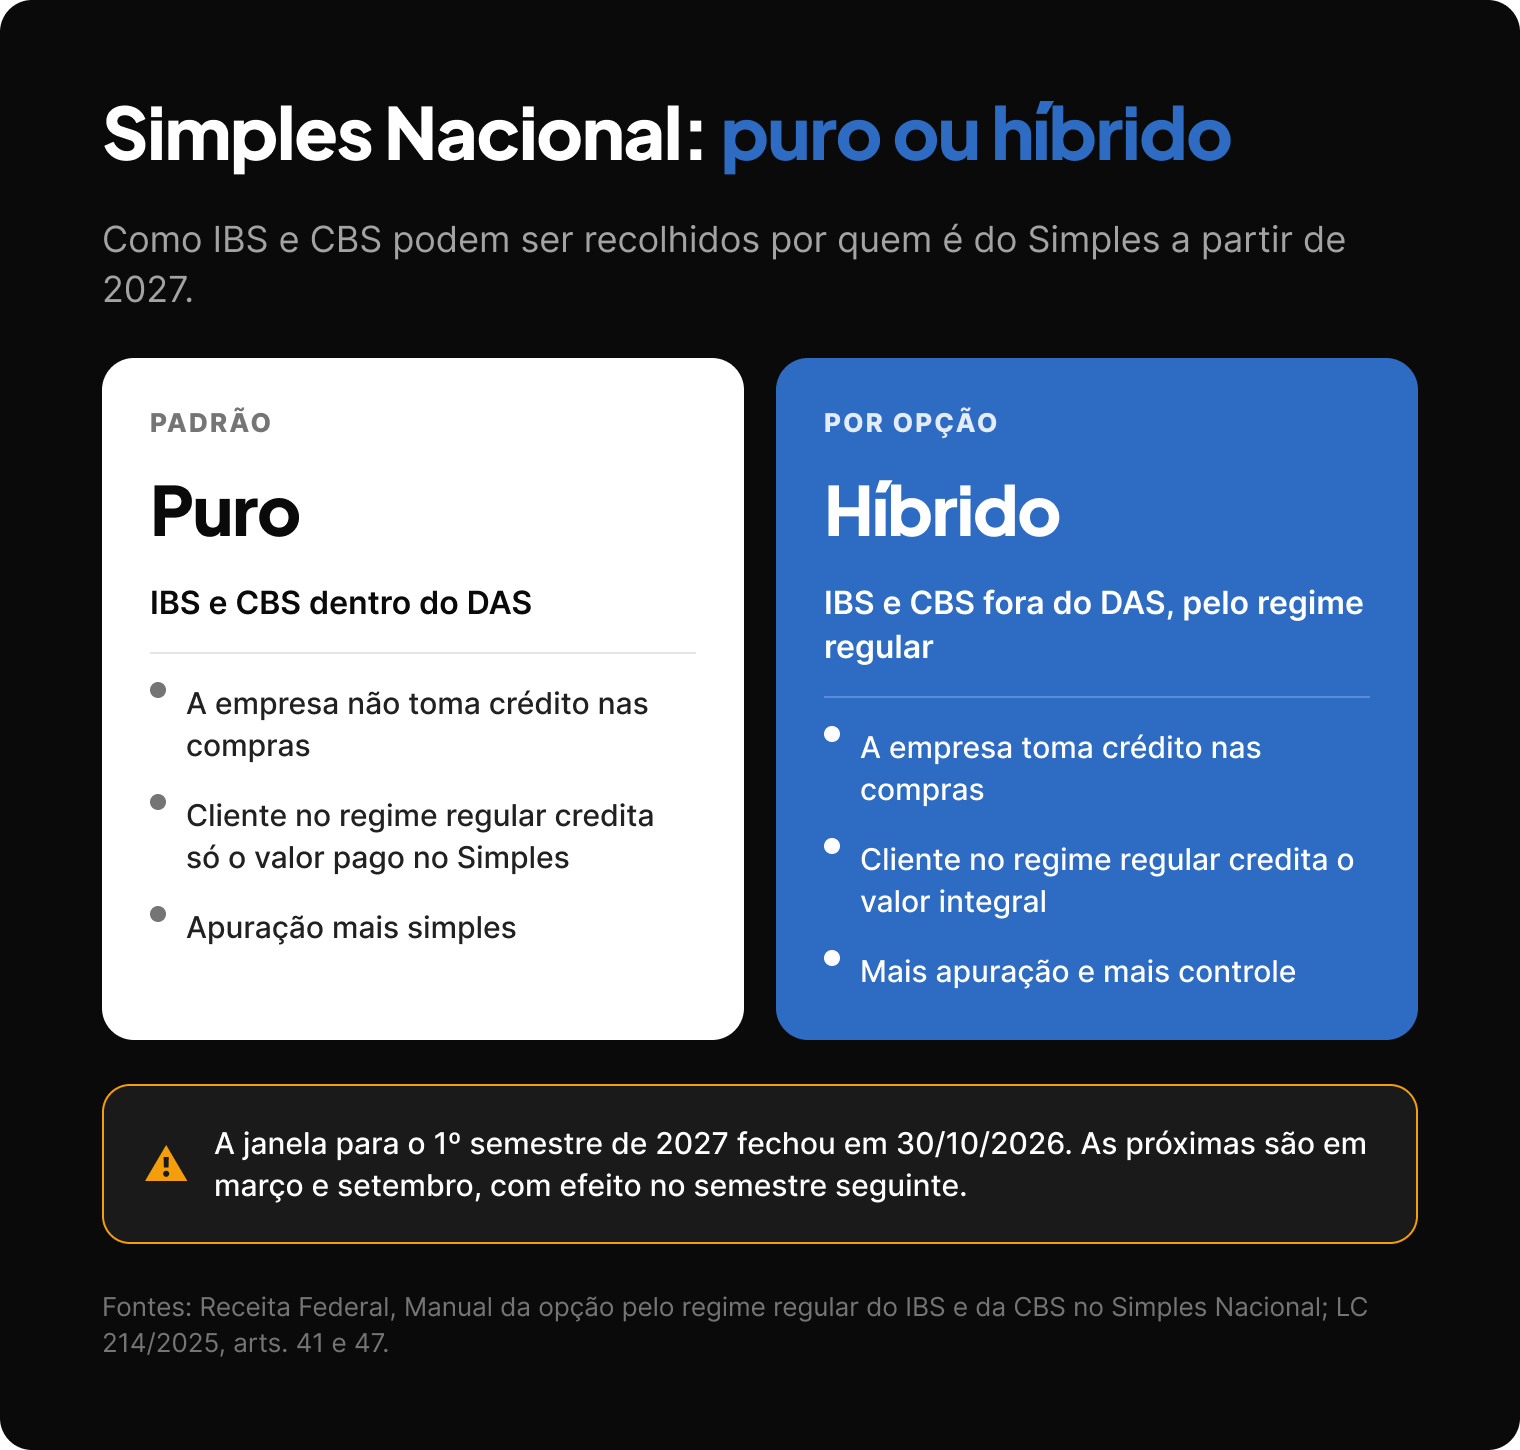
A diferença aparece no crédito do cliente. No Simples puro, quem compra da integradora e está no regime regular só pode se creditar do valor de IBS e CBS efetivamente pago dentro do Simples. No híbrido, o crédito é integral, e a própria integradora passa a tomar crédito nas compras, com mais trabalho de apuração.
A janela para valer no 1º semestre de 2027 terminou em 30 de outubro de 2026. Daqui em diante, a opção pode ser feita em março e em setembro de cada ano, com efeito no semestre seguinte. Em entrevista ao g1, a Receita Federal resumiu o critério: quem vende quase só para consumidor final tende a ficar no Simples puro; quem vende para outras empresas pode ter vantagem no híbrido, porque consegue transferir crédito.
O que muda na proposta comercial
O mesmo sistema fotovoltaico pode ter resultado fiscal diferente conforme o cliente:
1. Pessoa física não aproveita crédito de IBS e CBS. O imposto entra no custo do sistema.
2. Empresa no regime regular pode se creditar do IBS e da CBS pagos no painel, no inversor e na instalação, observadas as regras da LC 214/2025. Isso muda a conta do payback para o cliente empresarial.
3. Empresa do Simples Nacional não pode aderir ao Reidi, regime que suspende IBS e CBS em obras de infraestrutura, incluindo projetos de minigeração enquadrados (art. 106 da LC 214/2025).
Por isso, contratos e propostas precisam separar equipamento, projeto, instalação, homologação, monitoramento e manutenção. Contrato genérico dificulta a emissão da nota com IBS e CBS e a apropriação de créditos.
E o split payment?
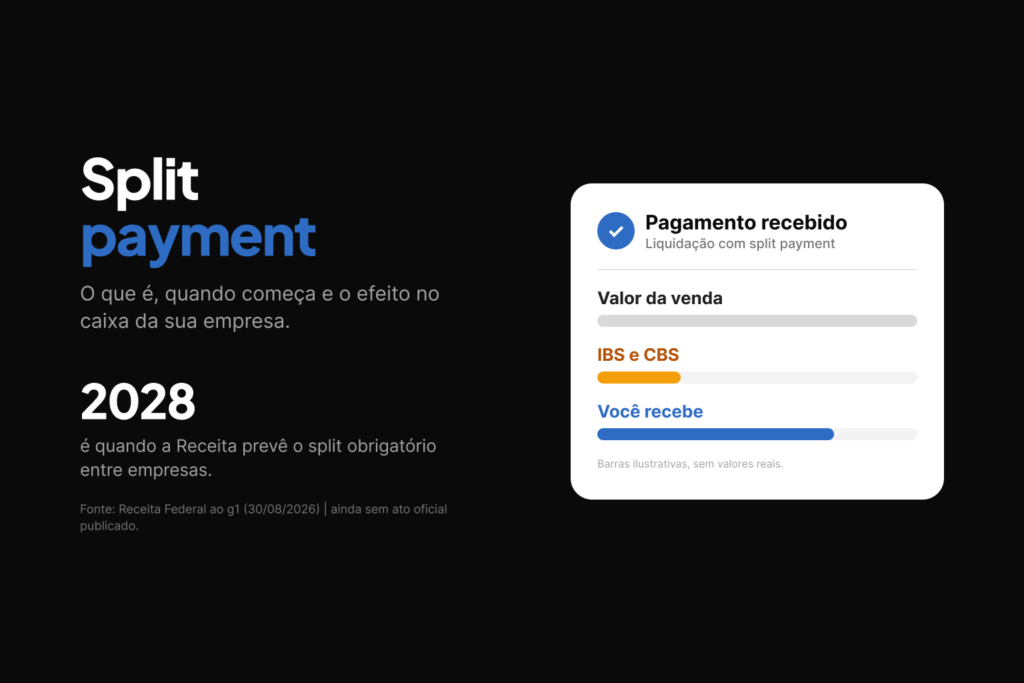
O split payment é o mecanismo em que o banco separa o IBS e a CBS no momento do pagamento e repassa direto ao fisco. Segundo a Receita Federal, ele começa de forma gradual e facultativa ao longo de 2027, com obrigatoriedade prevista para 2028 nas operações entre empresas. Explicamos o funcionamento, o calendário e o efeito no caixa no artigo Split payment: o que é, quando começa e como afeta o caixa da sua empresa.
Checklist para a integradora antes de 1º de janeiro
1. Revise NCM e contratos. Separe equipamentos, serviços e obra em cada contrato e proposta.
2. Ajuste o emissor de notas e o ERP. As notas precisam sair com os campos de IBS e CBS preenchidos corretamente.
3. Simule o regime com o contador. Compare Simples puro e híbrido com base no perfil dos seus clientes.
4. Atualize a proposta. Mostre o efeito tributário para pessoa física, empresa do Simples e empresa do regime regular.
5. Acompanhe a alíquota da CBS. Revise preços quando o Senado fixar o percentual.
Falar com um especialista | Conheça as soluções da SolarZ →
Fontes: Receita Federal, Entenda a Reforma Tributária do Consumo (atualizado em out/2026); Agência Senado, Reforma tributária: TCU calcula alíquota da CBS em 11,3% para 2027 (28/10/2026); Agência Câmara, Contribuição sobre Bens e Serviços entra em vigor em 2027 (22/10/2026); Receita Federal, Manual da opção pelo regime regular do IBS e da CBS no Simples Nacional; Receita Federal, prazo de opção pelo Simples Nacional e pelo modelo de recolhimento do IBS e da CBS em 2027 (set/2026); Lei Complementar 214/2025; Fenacon, Simples Nacional e IBS/CBS: impactos para fornecedor e cliente; CNC, via Fenacon, CBS em 11,3% pode gerar aumento da carga do setor de serviços (nov/2026); Radar da Reforma Tributária, energia solar, IBS, CBS e geração distribuída; Portal Solar, Reforma tributária e energia solar; g1, entrevista com a Receita Federal sobre split payment (30/08/2026).