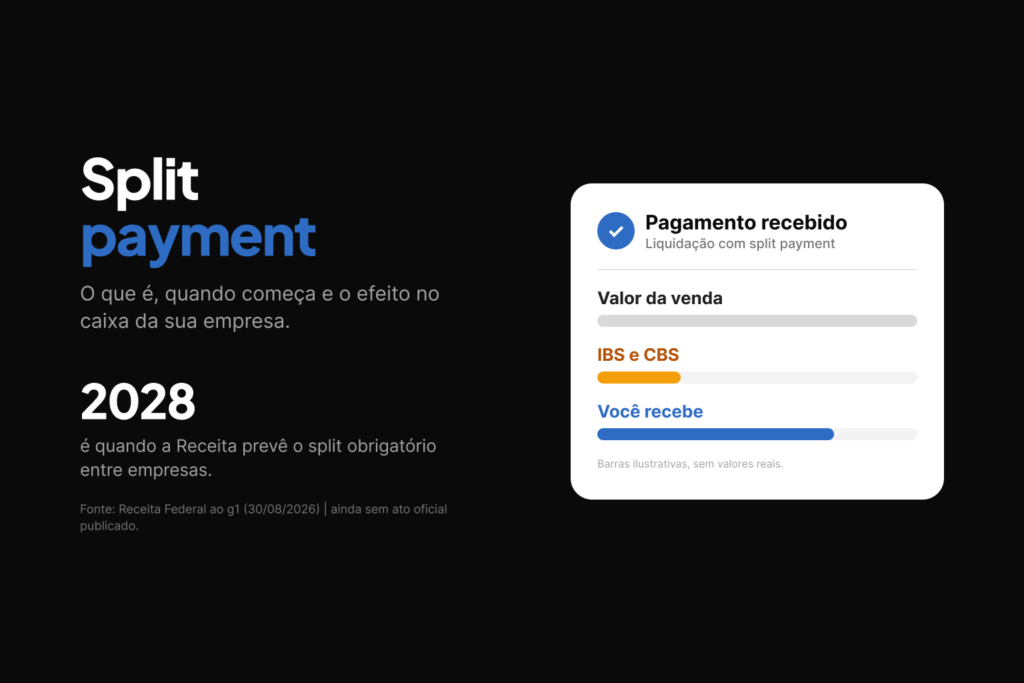


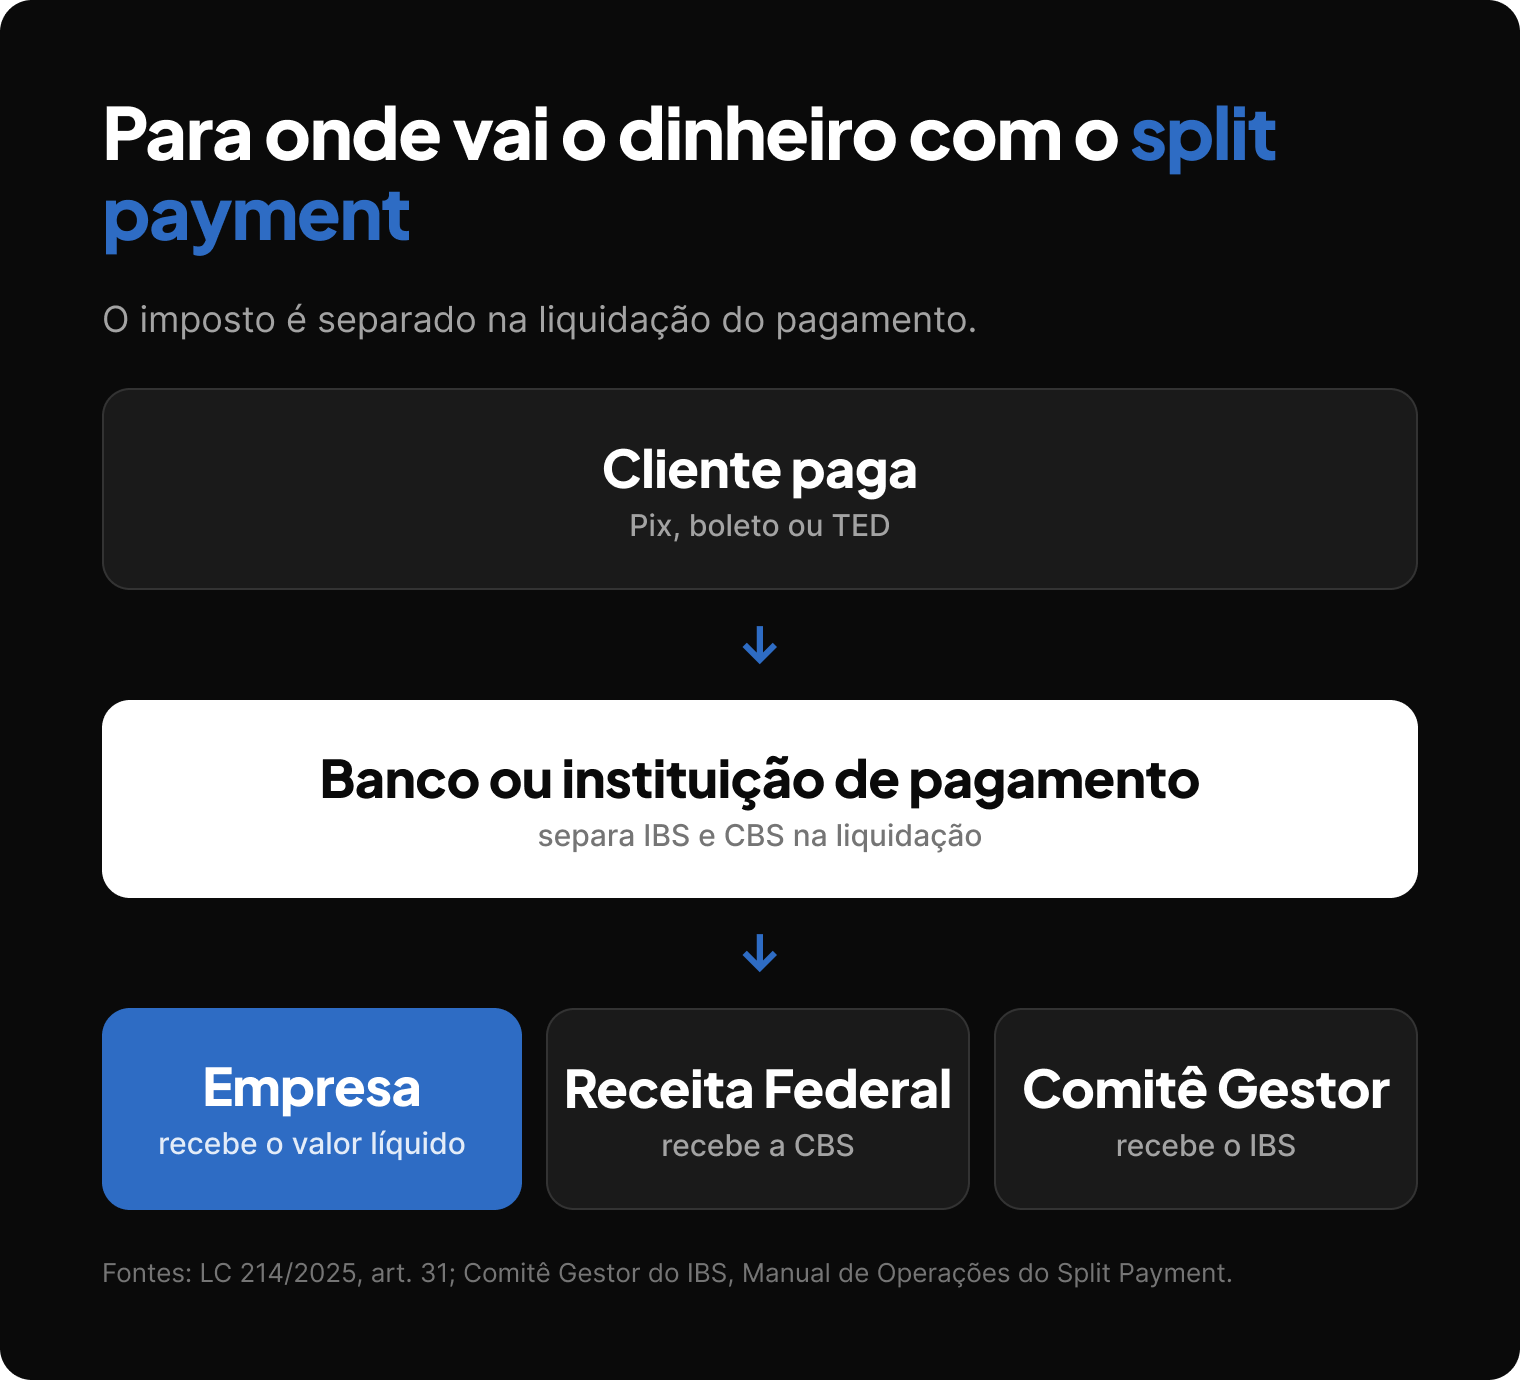
Split payment é o mecanismo da reforma tributária em que o banco ou a instituição de pagamento separa o IBS e a CBS no momento em que o pagamento é liquidado e envia esses valores direto ao fisco. A empresa que vendeu recebe só o valor líquido.
A regra está no art. 31 da Lei Complementar 214/2025 e vale para pagamentos eletrônicos ligados à venda de bens e serviços. Os testes técnicos já começaram, a implantação nas empresas é gradual a partir de 2027 e a obrigatoriedade entre empresas está prevista para 2028, segundo a Receita Federal. Para quem vende para outras empresas, o efeito mais direto é no fluxo de caixa.
Como o split payment funciona na prática
1. A nota fiscal sai com IBS e CBS destacados. É dela que vêm os valores do imposto da operação.
2. O pagamento leva os dados da nota. Quem inicia o pagamento informa ao banco os dados que ligam a transação à operação.
3. O banco consulta o imposto. No procedimento padrão, a consulta é feita em tempo real, com base no documento fiscal.
4. Na liquidação, o imposto vai para o fisco. A CBS segue para a Receita Federal, o IBS para o Comitê Gestor do IBS e o valor líquido para a conta da empresa.
Em vendas parceladas, a separação é proporcional a cada parcela (art. 34, II, da LC 214/2025). Em devoluções e cancelamentos, a CBS recolhida pelo split volta ao fornecedor em até três dias úteis, conforme o Decreto 12.955/2026. Os bancos executam a separação, mas não passam a ser responsáveis pelo tributo da operação.
Quais são os tipos de split payment
A LC 214/2025 prevê dois procedimentos e uma regra para quando a consulta não pode ser feita:
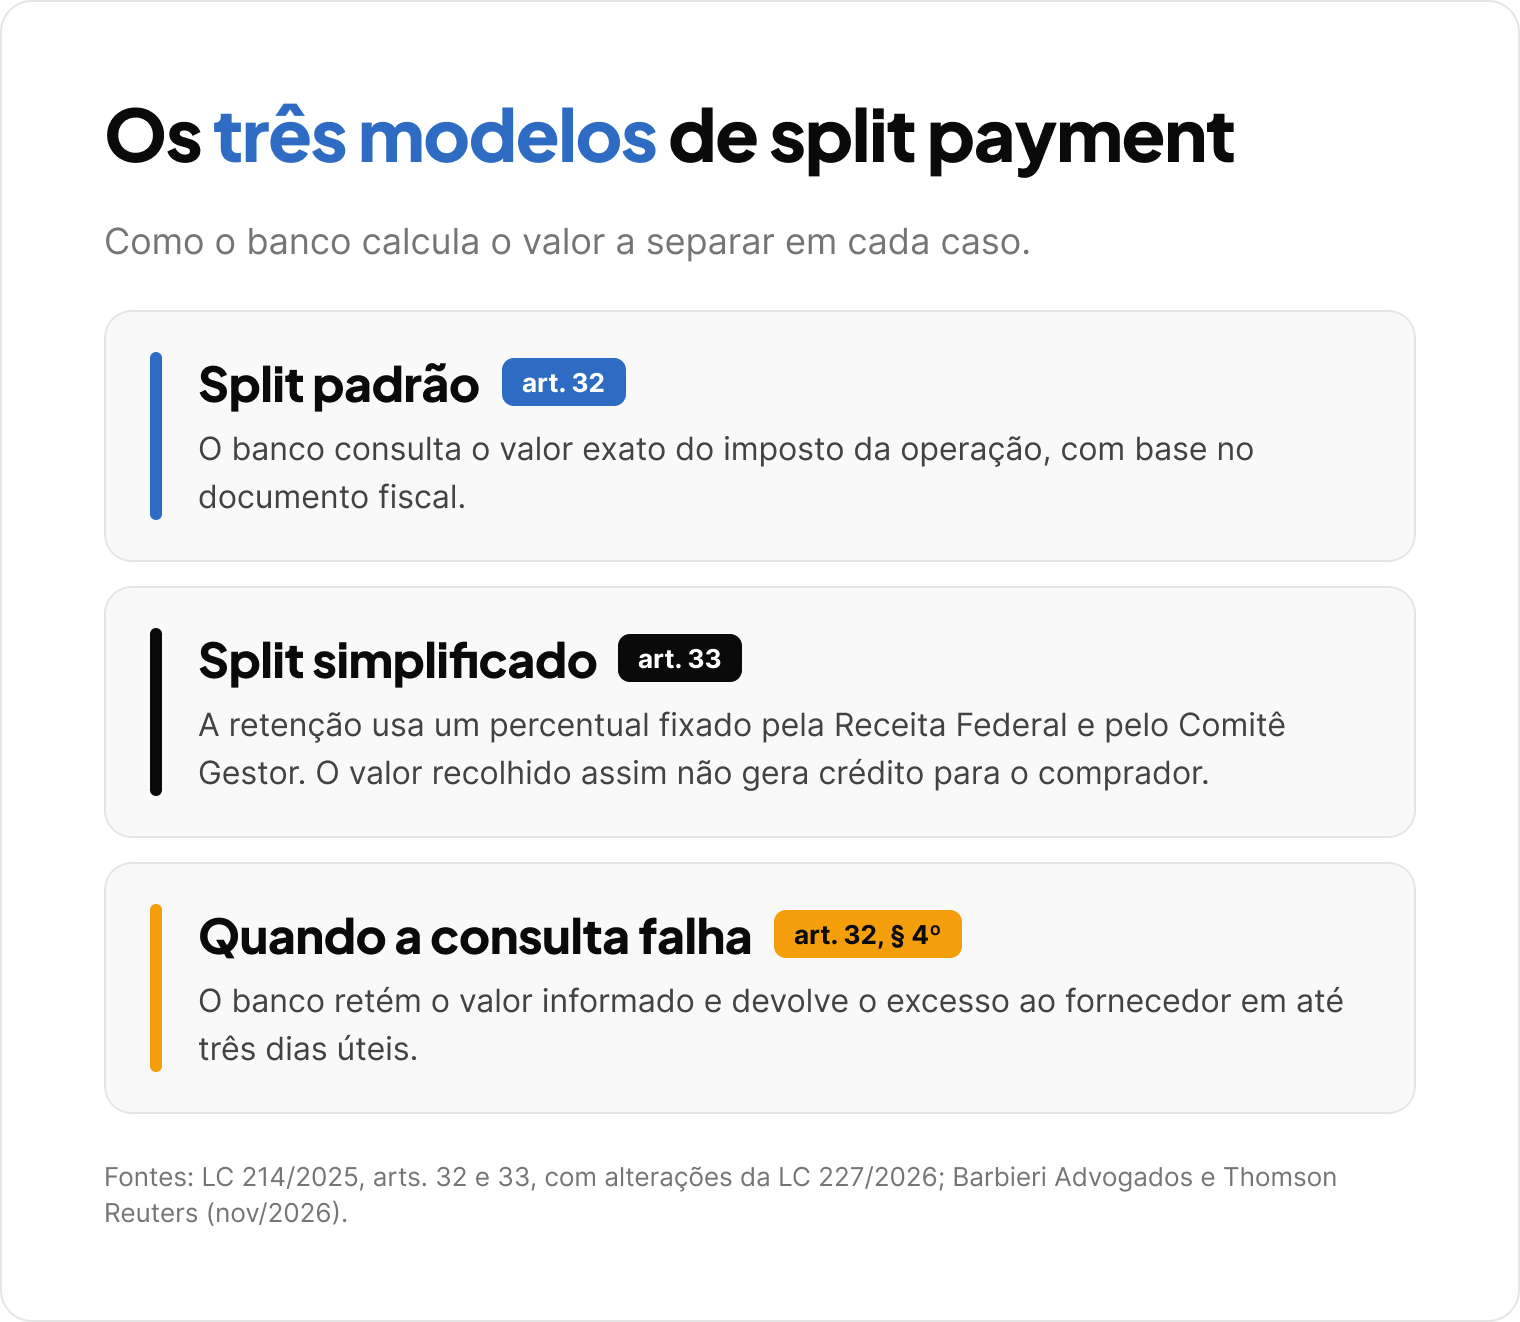
Segundo análise da Thomson Reuters, quem paga sem identificar os valores de IBS e CBS da operação entra automaticamente no procedimento simplificado (art. 33, § 2º-A, da LC 214/2025).
Quando o split payment começa
O sistema está em teste desde outubro de 2026 e entra em operação aos poucos, um meio de pagamento por vez.
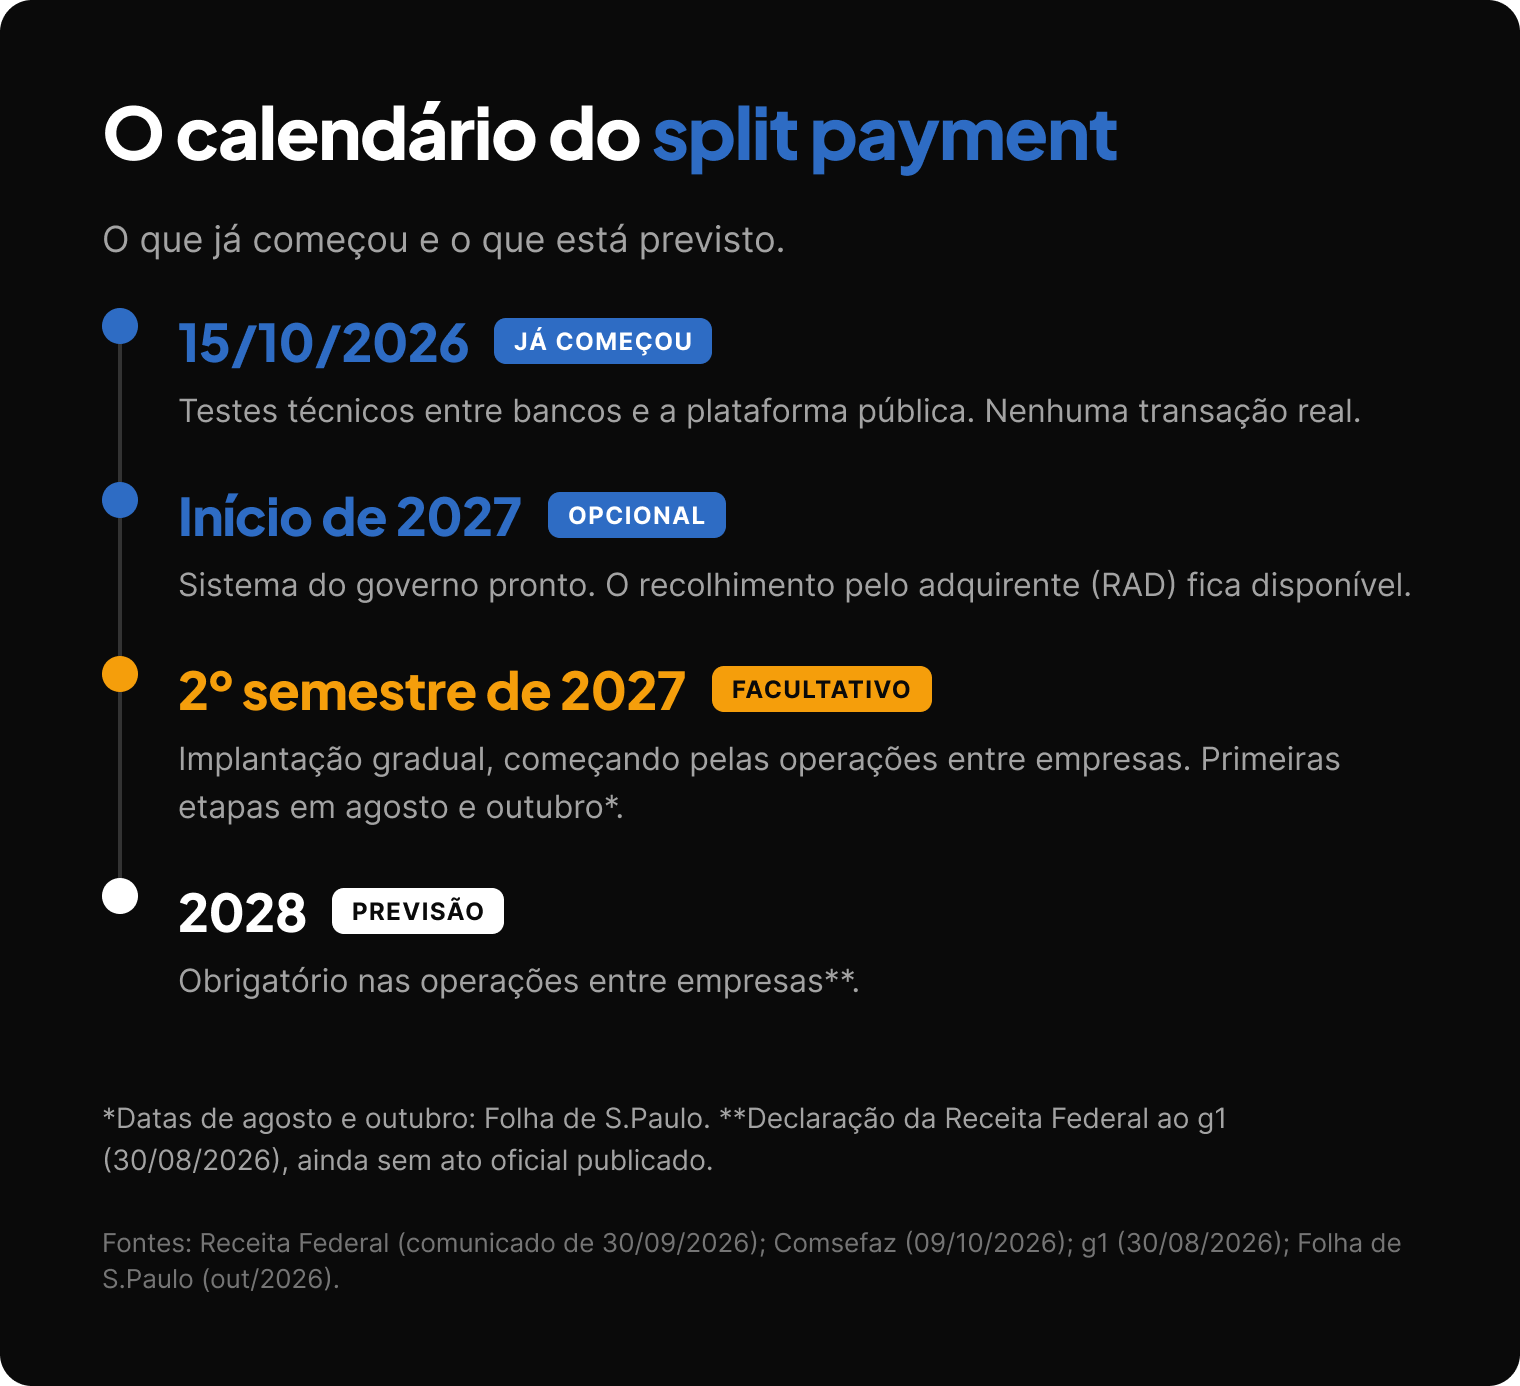
Em entrevista ao g1, o subsecretário de Gestão Corporativa da Receita Federal, Juliano Neves, disse que o sistema do governo fica pronto no início de 2027 e que a adoção começa de forma opcional, meio de pagamento a meio de pagamento. As datas de agosto e outubro de 2027 para as primeiras etapas foram divulgadas pela Folha de S.Paulo, com base em cronograma obtido pelo jornal, e ainda não constam de ato oficial.
O split payment é obrigatório?
Ainda não. Segundo a Receita Federal, a obrigatoriedade deve começar em 2028, apenas nas operações entre empresas, quando todos os meios de pagamento estiverem integrados à plataforma. A data foi informada ao g1 em 30 de agosto de 2026 e ainda não está em ato oficial.
Para os bancos e as instituições de pagamento, a separação é dever legal quando o mecanismo estiver implantado (art. 31 da LC 214/2025), com penalidades administrativas previstas no art. 471-D. Para o consumidor final, nada muda: segundo a Receita, quem faz a compra não percebe se há split ou não.
Como o split payment afeta o fluxo de caixa
Hoje, a empresa recebe o valor cheio da venda e só paga os tributos no vencimento. Com o split, a parcela de IBS e CBS é separada na liquidação e não fica disponível para o fornecedor, como explica o Comitê Nacional de Secretários de Fazenda dos Estados (Comsefaz).
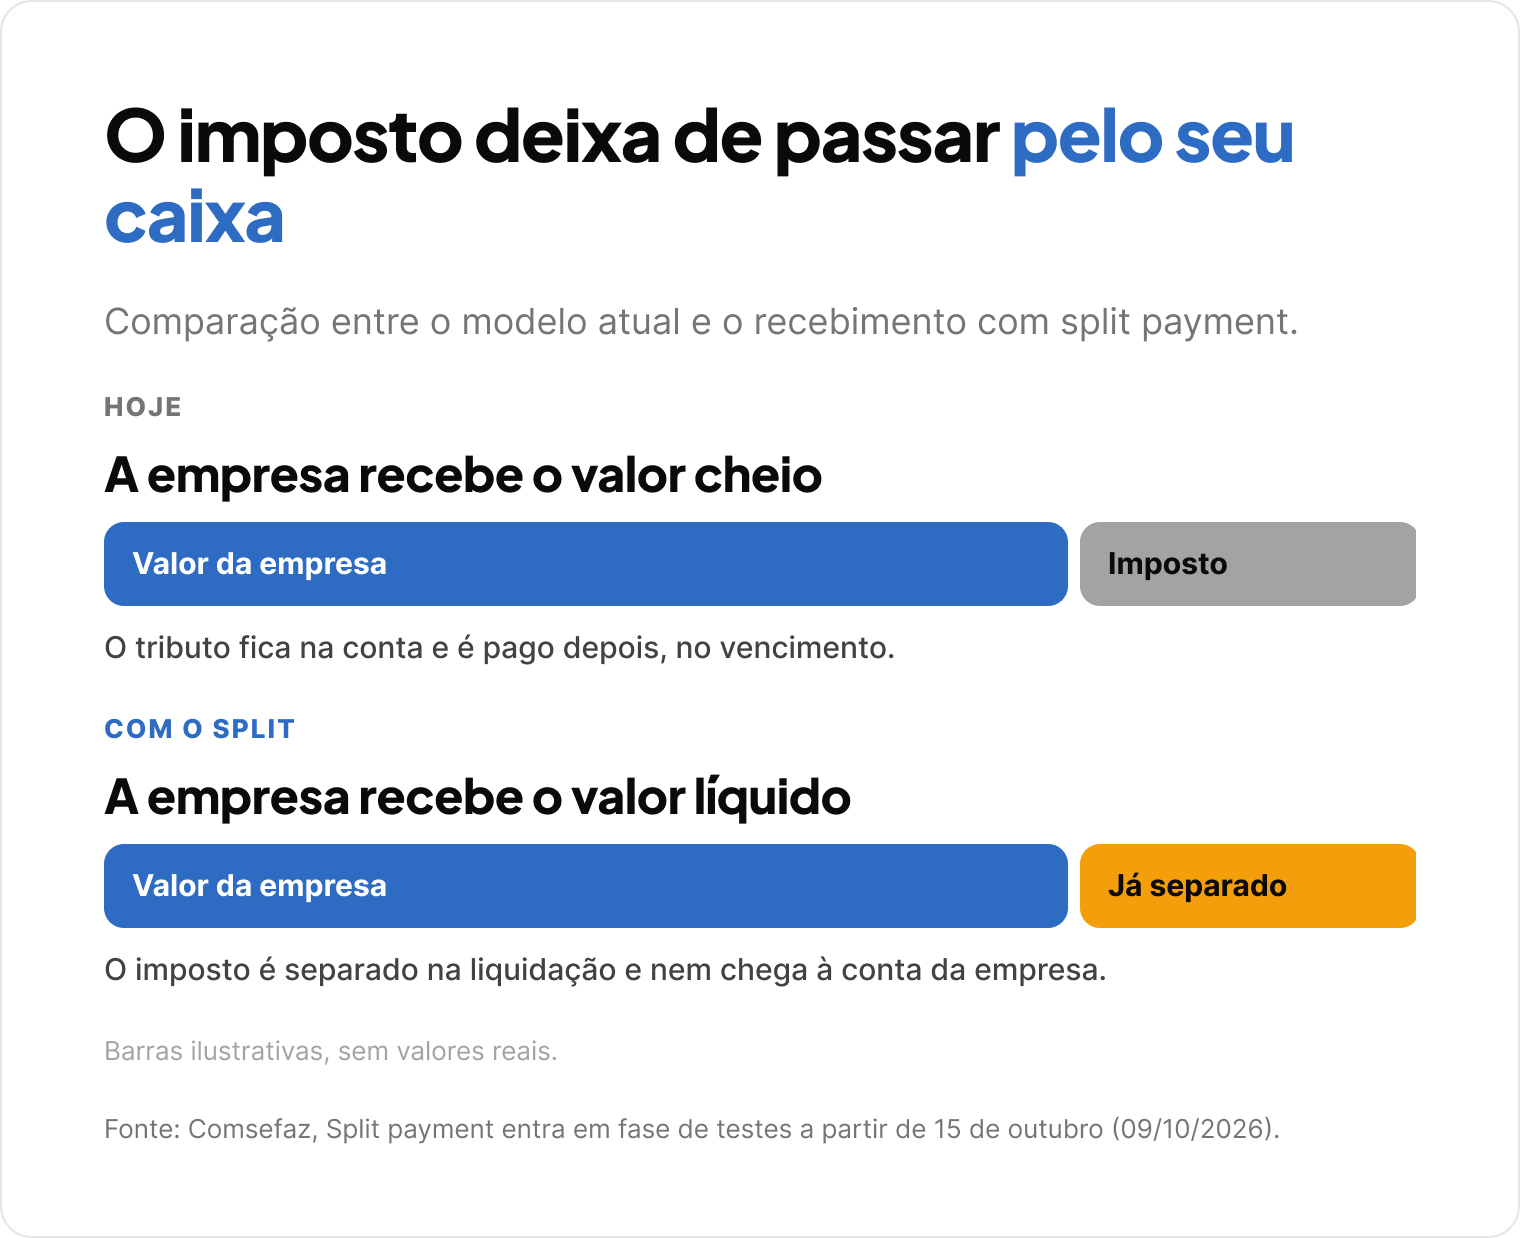
Para quem usa o imposto do mês como capital de giro até o vencimento, o fluxo de caixa precisa ser refeito antes de o split valer para as suas vendas. Isso pesa mais para integradoras que vendem projetos para empresas, já que as operações entre empresas são as primeiras da fila.
O que é o recolhimento pelo adquirente (RAD)
O RAD é uma alternativa ao split prevista na LC 214/2025. Nele, a empresa que compra recolhe diretamente o IBS e a CBS da operação e recebe o crédito mais rápido; a empresa que vende recebe o valor já descontado do imposto. Segundo a Receita Federal, o RAD fica disponível no início de 2027, de forma opcional.
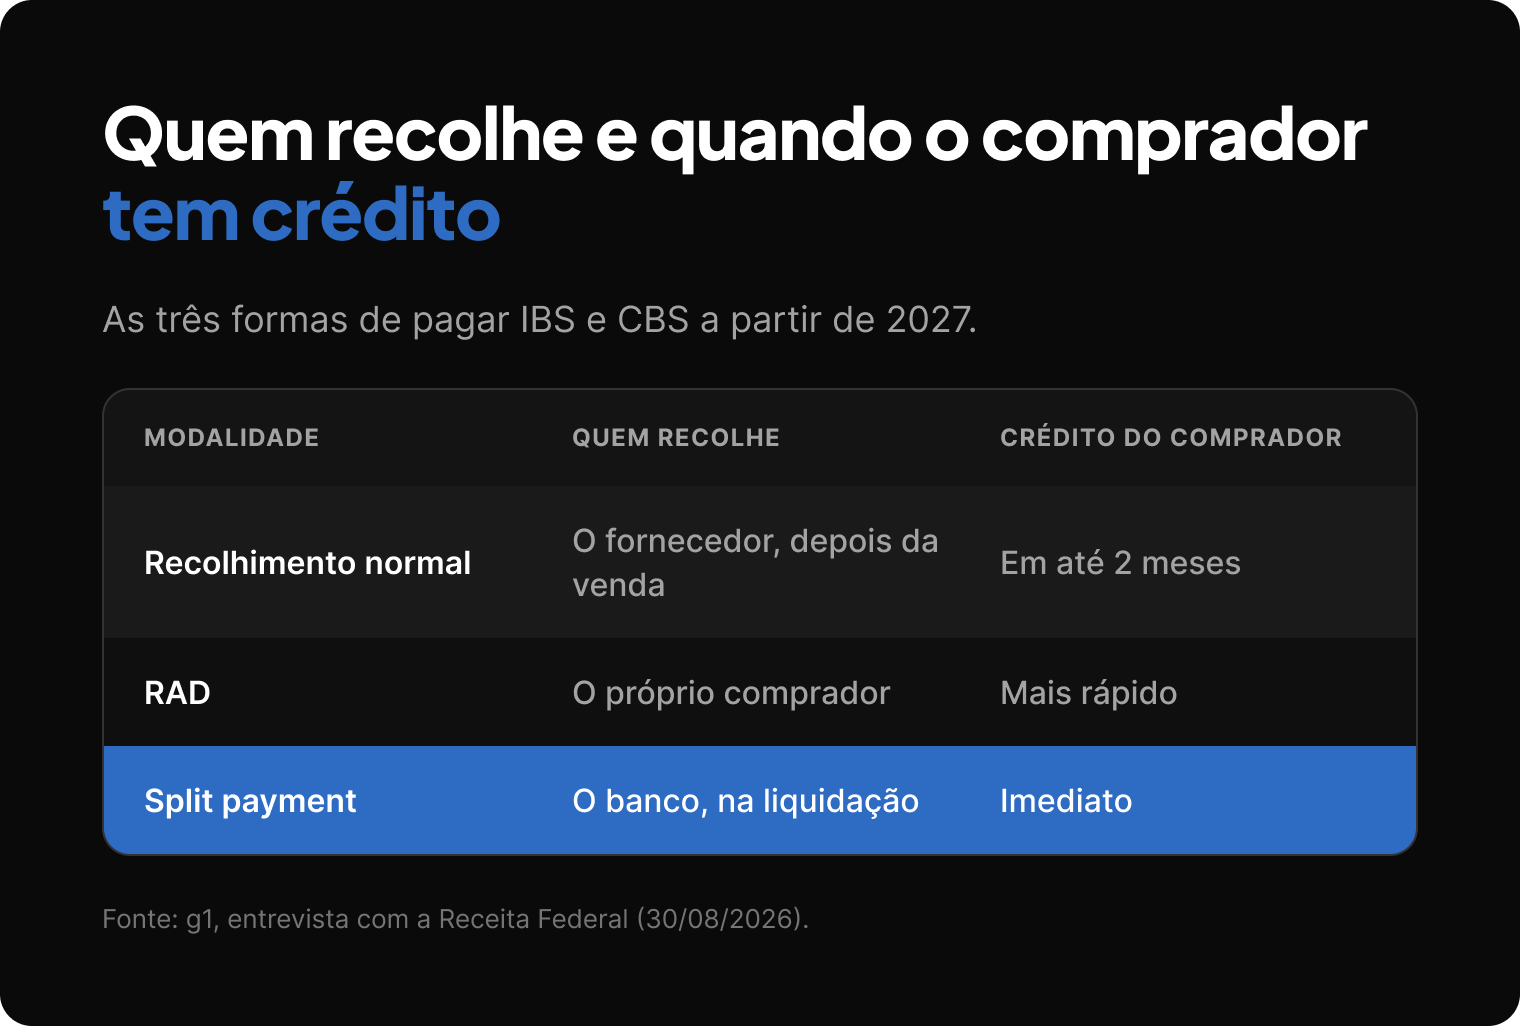
Nos três casos, o crédito do comprador depende de o imposto estar destacado na nota fiscal e de o débito ter sido de fato pago, segundo o Manual de Operações do Split Payment publicado pelo Comitê Gestor do IBS.
Como fica o split payment no Simples Nacional
A empresa do Simples puro recolhe IBS e CBS dentro do DAS e não toma crédito nas compras. Quem optou pelo Simples híbrido recolhe os dois tributos pelo regime regular e entra na lógica de débito e crédito.
Em entrevista ao g1, Juliano Neves, da Receita Federal, deu o critério: empresas do Simples que vendem quase só para consumidor final tendem a ficar no Simples puro, que é mais simples. As que vendem para outras empresas podem ter vantagem no híbrido, porque conseguem transferir crédito para quem compra.
O que a integradora solar precisa fazer
1. Emita nota com IBS e CBS corretos. O banco usa os dados da nota para calcular o imposto.
2. Converse com o banco e com o fornecedor do ERP. Saiba quando cada meio de pagamento que você usa vai entrar no split.
3. Refaça o fluxo de caixa. Planeje como se o imposto do mês não estivesse mais disponível como capital de giro.
4. Avalie o RAD e o regime do Simples com o contador. A escolha muda o crédito do seu cliente empresa e o seu.
5. Separe os itens da proposta. Equipamento, projeto, instalação e manutenção bem descritos facilitam a nota, o pagamento e o crédito.
Quer entender o resto da reforma? Leia Reforma tributária 2027: o que muda para quem vende energia solar.
Falar com um especialista | Conheça as soluções da SolarZ →
Fontes: Lei Complementar 214/2025, arts. 31 a 34 e 471-D, com alterações da LC 227/2026; Decreto 12.955/2026; Receita Federal, comunicado de início dos testes da Plataforma Pública do Split Payment (30/09/2026); Comitê Gestor do IBS, Manual de Operações do Split Payment; Comsefaz, Split payment entra em fase de testes a partir de 15 de outubro (09/10/2026); g1, Receita Federal diz que split payment obrigatório deve começar só em 2028 (30/08/2026); Folha de S.Paulo, Split payment começa em agosto de 2027 e deve ser obrigatório em até dois anos (out/2026); Thomson Reuters, Split Payment: quando começa e regras no Simples Nacional; Barbieri Advogados, Split payment na reforma tributária.